Trang chủ › Bài viết › Vốn vay
Vốn vayTrả nợ ngân hàng trước hạn khi vay mua nhà: vì sao bị thu phí, tính thế nào, hỏi gì trước khi tất toán
Ngày 14/11/2026 · Đọc khoảng 4 phút · Yến Nhà Đất
Em là đại diện chủ đầu tư, tư vấn sản phẩm theo nhu cầu từng khách, nên em đứng phía bán. Nhiều gia đình vay mua nhà, có đồng vốn dư thì muốn trả bớt hoặc tất toán cho nhẹ nợ. Nhưng trả sớm đôi khi phải mất thêm một khoản phí. Bài này em giải thích cách tính chung, không khuyên cô chú anh chị nên hay không nên trả trước.
Trả nợ trước hạn là gì và vì sao có phí?
Theo bài giải đáp trên website Hiệp hội Ngân hàng Việt Nam (VNBA), tất toán trước hạn là việc người vay trả nợ gốc và lãi sớm hơn thời hạn hai bên đã thỏa thuận. Trong hợp đồng tín dụng thường có điều khoản về khoản phí khi trả trước hạn.
Bài này nêu một số lý do ngân hàng thu phí: bù chi phí huy động vốn đã bỏ ra, buộc người vay có trách nhiệm trả đúng hạn, và bù phần lãi ưu đãi mà ngân hàng đã áp dụng cho khách. Em nêu lại theo bài của VNBA, không phải cách giải thích riêng của em.
Quy định nói phí này do ai quyết định?
Bài VNBA dẫn Điều 14 Thông tư 39/2016/TT-NHNN: tổ chức tín dụng và khách hàng thỏa thuận về các khoản phí liên quan đến hoạt động cho vay, trong đó có phí trả nợ trước hạn. Nghĩa là có thu hay không, mức bao nhiêu, đều nằm trong hợp đồng của chính mình. Văn bản quy định có thể được sửa đổi theo thời gian, nên cô chú anh chị luôn hỏi trực tiếp ngân hàng nơi đang vay và đọc hợp đồng đang áp dụng.
Công thức tính phí và ví dụ giả định
Theo bài VNBA, các ngân hàng thường tính như sau:
Phí trả nợ trước hạn = tỷ lệ phí × số tiền trả trước
Tỷ lệ phí là phần trăm ghi trong hợp đồng tín dụng. Số tiền trả trước là phần dư nợ còn lại mà mình muốn trả sớm.
Ví dụ trong bài: vay 500 triệu đồng trong 24 tháng, hợp đồng ghi phí trả trước hạn 3%. Trước khi hết hạn 3 tháng, người vay muốn trả nốt 100 triệu còn lại. Phí là 3% × 100 triệu = 3 triệu đồng.
| Số tiền trả trước (giả định) | Tỷ lệ phí (giả định) | Phí phải trả |
|---|---|---|
| 100 triệu đồng | 3% | 3 triệu đồng |
Các con số trên chỉ là ví dụ để tính, không phải mức phí của ngân hàng nào. Có hợp đồng ghi phí theo năm vay, có nơi miễn phí khi trả nhỏ hoặc sau một số năm. Cô chú anh chị xem đúng điều khoản của mình.
Trước khi tất toán nên hỏi ngân hàng những gì?
- Phí trả nợ trước hạn tính phần trăm trên số tiền nào, áp dụng trong bao nhiêu năm đầu?
- Trả một phần có mất phí không, hay chỉ tất toán mới mất?
- Cần báo trước bao nhiêu ngày và báo bằng cách nào?
- Sau khi trả hết, bao lâu ngân hàng trả lại sổ và xóa thế chấp? Mời đọc bài Từ 01/01/2026 thế chấp không ghi trên sổ.
- Tiền lãi ưu đãi đã hưởng có bị tính lại không?
Nên yêu cầu ngân hàng cho bảng tính bằng văn bản, ghi rõ số gốc, lãi và phí, rồi so với hợp đồng.
Có nên trả trước hay giữ tiền?
Cân nhắc trả trước hay giữ tiền để dùng việc khác là chuyện riêng của từng gia đình, em không đưa lời khuyên. Cô chú anh chị có thể đọc thêm về lãi thả nổi và đọc hợp đồng ở bài Vay mua nhà hết ưu đãi: lãi thả nổi tính thế nào, và cách tính tổng chi phí ở bài Tính phương án tiền trước khi mua nhà đất cuối năm 2026.
Nếu cô chú anh chị cần em tư vấn sản phẩm theo nhu cầu của gia đình, mời nhắn Zalo 0866 249 394. Em đứng phía bán, còn điều kiện vay và phí cụ thể do ngân hàng quyết định.
Nguồn: Hiệp hội Ngân hàng Việt Nam: Phí phạt trả nợ trước hạn được tính như thế nào?
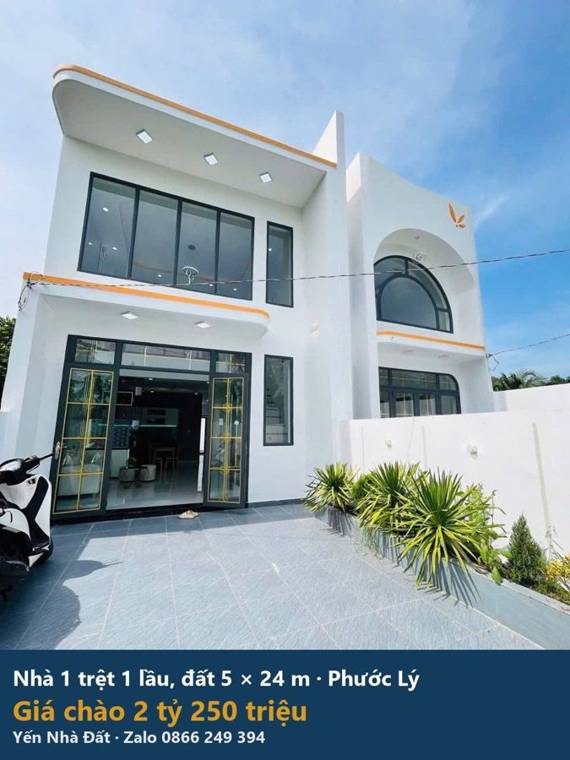
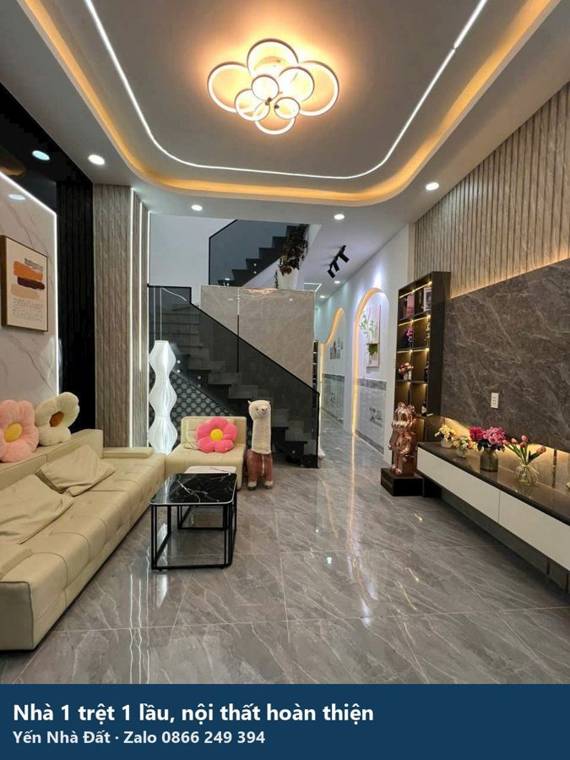
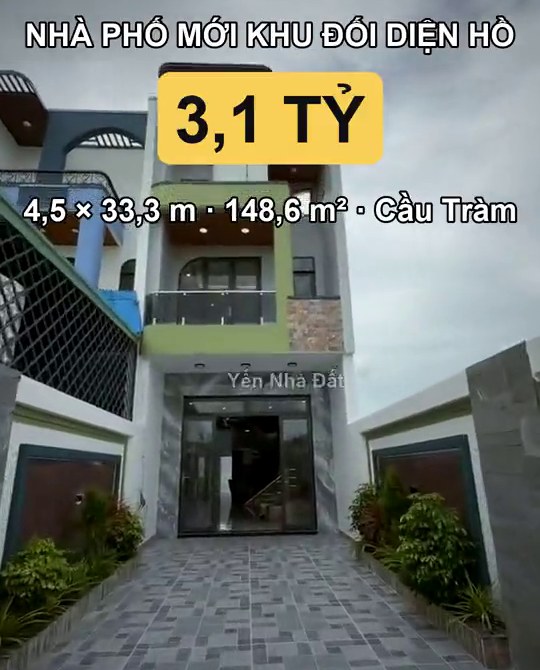
Nhà đang bán có ảnh thật
Một vài căn Yến Nhà Đất đang giới thiệu. Giá là giá chào bán, cô chú anh chị nhắn Zalo để xem sổ và hẹn đi xem nhà.
Cô chú anh chị cần hỏi thêm? Nhắn Zalo em, kể cả ngoài giờ hành chính.
Nhắn Zalo 0866 249 394 Xem nhà đang bánBài viết là thông tin chung để tham khảo, không thay cho tư vấn của luật sư, công chứng viên hay ngân hàng. Quy định và lãi suất có thể thay đổi; cô chú anh chị kiểm tra lại với cơ quan, đơn vị liên quan trước khi quyết định.