Trang chủ › Bài viết › Vốn vay
Vốn vayVay mua nhà hết ưu đãi: lãi thả nổi tính thế nào và đọc gì trong hợp đồng vay
Ngày 12/11/2026 · Đọc khoảng 6 phút · Yến Nhà Đất
Em là đại diện chủ đầu tư, tư vấn sản phẩm theo nhu cầu từng khách, nên em đứng phía bán. Bài này em viết để cô chú anh chị hiểu một chuyện nhiều người vay mua nhà chỉ để ý khi đã muộn: hết thời gian ưu đãi thì tiền lãi tính thế nào. Đây là hướng dẫn chung, không phải lời khuyên nên vay hay không vay.
Hết ưu đãi rồi thì lãi suất được tính thế nào?
Sau giai đoạn ưu đãi, nhiều ngân hàng chuyển sang lãi thả nổi. Theo bài báo trên VnBusiness (đăng 29/10/2025), lãi thả nổi thường được tính bằng lãi suất cơ sở cộng thêm một biên độ, và bài nêu biên độ thường từ 3 đến 5%/năm.
Hiểu đơn giản: lãi suất áp dụng = lãi suất cơ sở + biên độ. Lãi suất cơ sở là mốc ngân hàng công bố và có thể thay đổi theo thời điểm. Biên độ là phần cộng thêm, thường được ghi cố định trong hợp đồng.
Con số cụ thể của từng ngân hàng khác nhau và thay đổi theo thời gian. Em không nêu lãi suất của ngân hàng nào, cô chú anh chị hỏi trực tiếp ngân hàng để có bảng lãi suất mới nhất.
Về quy định, Thông tư 39/2016/TT-NHNN nêu lãi suất cho vay do ngân hàng và khách hàng thỏa thuận. Nếu lãi suất có điều chỉnh, hai bên phải thỏa thuận rõ nguyên tắc, yếu tố và thời điểm điều chỉnh. Thông tư cũng yêu cầu ngân hàng cung cấp thông tin về lãi suất và cách xác định lãi suất điều chỉnh trước khi hai bên xác lập thỏa thuận.
Trước khi ký, nên đọc những dòng nào trong hợp đồng vay?
Theo Thông tư 39/2016/TT-NHNN, thỏa thuận cho vay phải có các nội dung như lãi suất, nguyên tắc và thời điểm điều chỉnh lãi suất, phí, cách trả nợ và trả nợ trước hạn. Cô chú anh chị có thể dò theo danh sách dưới đây.
- Thời gian ưu đãi: kéo dài bao nhiêu tháng, tính từ ngày nào (ngày ký hay ngày giải ngân).
- Công thức sau ưu đãi: lãi suất cơ sở nào, biên độ bao nhiêu, bao lâu điều chỉnh một lần.
- Mốc lãi suất cơ sở: do ai công bố, công bố ở đâu, ngân hàng thông báo thay đổi cho mình bằng cách nào.
- Cách tính lãi: theo dư nợ thực tế, một năm tính bao nhiêu ngày.
- Phí trả nợ trước hạn: phần trăm trên số tiền nào, áp dụng trong bao nhiêu năm, có miễn phí đợt trả nhỏ không.
- Lãi phạt khi trả chậm và quá hạn: mức và cách tính.
- Các trường hợp ngân hàng được thu nợ trước hạn.
Chỗ nào chưa rõ, cô chú anh chị nên hỏi cán bộ tín dụng và nhờ ghi ra văn bản trước khi ký.
Trả nợ trước hạn có mất phí không?
Thông tư 39/2016/TT-NHNN ghi phí trả nợ trước hạn là một loại phí mà ngân hàng và khách hàng có thể thỏa thuận với nhau. Nghĩa là có hay không, bao nhiêu phần trăm, đều nằm trong hợp đồng của từng người.
Về mức phí, bài VnBusiness nói trên nêu phí phạt trong thời gian ưu đãi khoảng 2 đến 4% dư nợ còn lại, sau ưu đãi khoảng 0,5 đến 3%, và lãi ưu đãi càng thấp thì phí phạt thường càng cao. Đây là số báo chí tổng hợp để tham khảo, không phải mức của ngân hàng cụ thể. Mức áp dụng cho mình, cô chú anh chị hỏi trực tiếp ngân hàng.
Ví dụ giả định để thấy phí này ra sao: dư nợ còn lại 800 triệu đồng, phí giả định 1% thì khoản phí là 800 triệu × 1% = 8 triệu đồng.
Làm sao tự tính khoản trả hằng tháng khi lãi thả nổi?
Với cách trả đều mỗi tháng (niên kim), công thức là: tiền trả mỗi tháng = số tiền vay × r ÷ (1 − (1 + r)−n), trong đó r là lãi suất tháng (lãi năm chia 12) và n là số tháng còn lại.
Ví dụ giả định, không phải lãi suất của ngân hàng nào: vay 1 tỷ đồng, 20 năm (240 tháng), trả đều mỗi tháng.
| Lãi suất năm (giả định) | Tiền trả mỗi tháng (làm tròn) |
|---|---|
| 7% | khoảng 7,75 triệu đồng |
| 10% | khoảng 9,65 triệu đồng |
| 12% | khoảng 11,01 triệu đồng |
Cách đọc kỹ hơn với mức 10%/năm: tháng đầu tiền lãi là 1 tỷ × 10% ÷ 12 ≈ 8,33 triệu đồng, phần còn lại của khoản 9,65 triệu (khoảng 1,32 triệu) trả vào gốc. Dư nợ giảm dần thì tiền lãi mỗi tháng giảm dần, phần gốc tăng dần.
Lưu ý: khi lãi suất đổi, ngân hàng tính lại khoản trả trên dư nợ còn lại và số tháng còn lại. Ngân hàng cũng có thể dùng cách tính khác (gốc chia đều, lãi tính trên dư nợ giảm dần), nên số thực tế có thể lệch. Bảng trả nợ của ngân hàng mới là con số chính thức.
Nên kiểm tra thêm gì để không bị bất ngờ khi hết ưu đãi?
Bài VnBusiness (đăng 18/3/2026) ghi nhận nhiều khoản vay hết ưu đãi thì khoản trả hằng tháng tăng đáng kể, và có người vay thấy tiền trả tăng gần gấp đôi sau khi hết thời gian chỉ trả lãi. Vì vậy cô chú anh chị có thể tự tính trước một khoản trả thử với lãi cao hơn lãi ưu đãi, rồi đối chiếu với thu nhập hằng tháng của gia đình.
Em không dự báo lãi suất và không khuyên nên mua hay nên chờ. Cô chú anh chị muốn xem thêm về điều kiện vay có thể đọc bài Gói vay 6,5% cho người trẻ có áp dụng nhà phố không và bài Tính phương án tiền trước khi mua nhà đất cuối năm 2026.
Nếu cô chú anh chị cần em tư vấn sản phẩm theo nhu cầu của gia đình, mời nhắn Zalo 0866 249 394. Em đứng phía bán, còn điều kiện vay cụ thể do ngân hàng quyết định.
Nguồn: Thông tư 39/2016/TT-NHNN (LuatVietnam) · VnBusiness, 29/10/2025 · VnBusiness, 18/3/2026
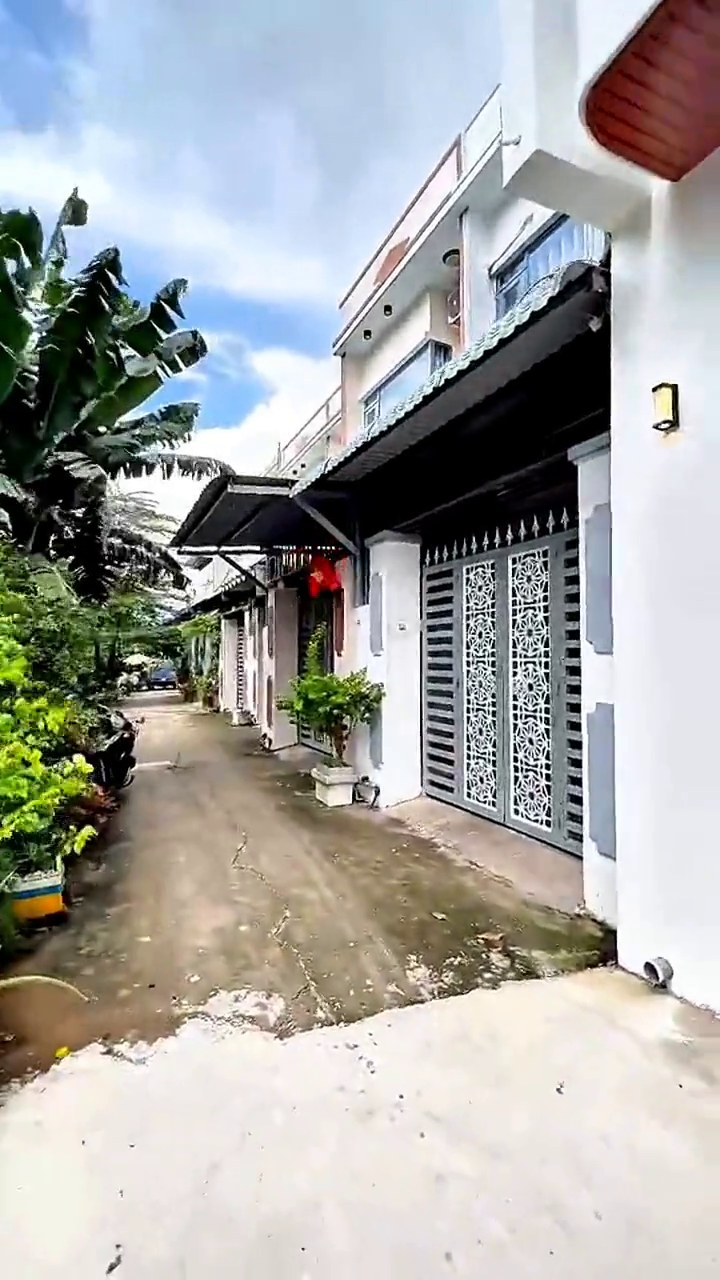
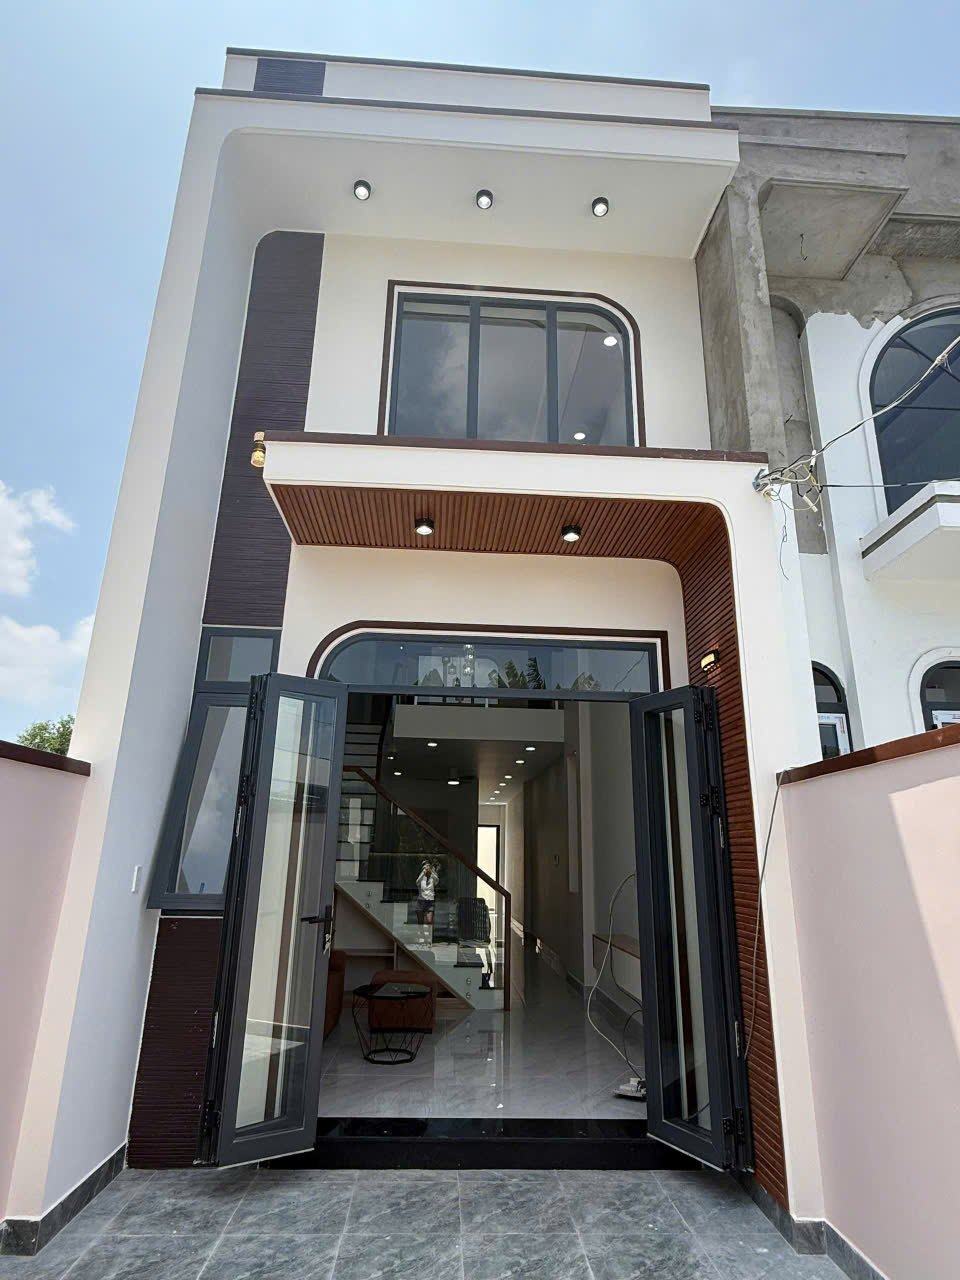
Nhà đang bán có ảnh thật
Một vài căn Yến Nhà Đất đang giới thiệu. Giá là giá chào bán, cô chú anh chị nhắn Zalo để xem sổ và hẹn đi xem nhà.
Cô chú anh chị cần hỏi thêm? Nhắn Zalo em, kể cả ngoài giờ hành chính.
Nhắn Zalo 0866 249 394 Xem nhà đang bánBài viết là thông tin chung để tham khảo, không thay cho tư vấn của luật sư, công chứng viên hay ngân hàng. Quy định và lãi suất có thể thay đổi; cô chú anh chị kiểm tra lại với cơ quan, đơn vị liên quan trước khi quyết định.